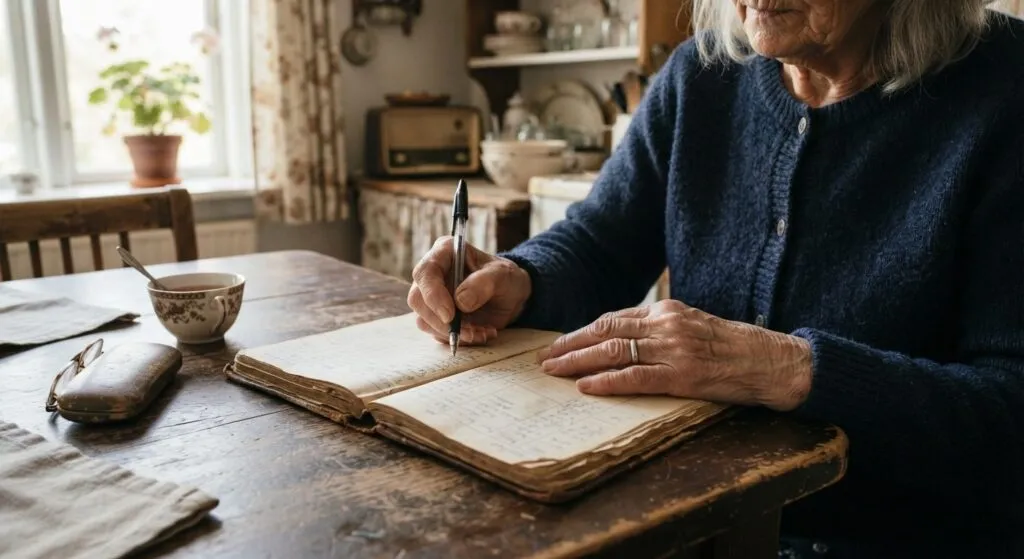
Sparsommelighed gennem tiden er mere end nostalgi, det er en praktisk tilgang til privatøkonomi, som vinder frem igen i takt med stigende priser og usikre renter. Mens bedstemors generation sparede af ren nødvendighed, vælger mange danskere i dag sparsommelighed som en bevidst livsstil. Men principperne bag et sundt husholdningsbudget har overraskende mange ligheder, uanset om vi taler om 1950’erne eller 2026. I denne artikel ser vi nærmere på, hvad vi kan lære af fortidens husholdningsbudgetter, og hvordan du kan omsætte den viden til din egen hverdag.
- Sparsommelighed er historisk set opstået som en overlevelsesstrategi, men er i dag et bevidst livsstilsvalg for mange.
- Bedstemors fem kerneprincipper, blandt andet planlægning, genbrug og egenproduktion, virker stadig i en moderne husholdning.
- Den store forskel dengang og nu ligger i teknologi, forbrugsmønstre og adgang til information, ikke i selve logikken bag at spare op.
- Du kan omsætte fortidens vaner til nutidens hverdag uden at gå på kompromis med komfort eller tidspres.
Sparsommelighed gennem tiden: fra nødvendighed til livsstil
Sparsommelighed har eksisteret, så længe mennesker har haft begrænsede ressourcer og et ønske om at sikre sig mod fremtidig knaphed. I Danmark blev sparsommelighed for alvor en del af den folkelige kultur under og efter de to verdenskrige, hvor rationering og vareknaphed tvang husstande til at tænke kreativt over mad, tøj og forbrug. Denne periode satte sig dybe spor i generationernes tilgang til penge, og mange af de vaner, som blev etableret dengang, blev videreført langt ind i efterkrigstiden.
I 1950’erne og 1960’erne var det almindeligt, at en husholdning havde ét fast budget, som skulle strække sig over hele måneden. Der var sjældent plads til impulskøb, og de fleste familier levede efter et princip om, at man kun brugte det, man havde. Kreditkort var ikke udbredt, og lånemuligheder var langt mere begrænsede end i dag. Det betød, at sparsommelighed ikke var et valg, men en grundlæggende forudsætning for at få økonomien til at hænge sammen.
I takt med at velstanden steg fra 1960’erne og frem, ændrede forbrugsmønstrene sig gradvist. Flere husstande fik to indkomster, forbrugsgoder blev billigere, og kreditmuligheder gjorde det lettere at købe på afbetaling. Sparsommelighed blev i en periode anset for gammeldags eller ligefrem unødvendig i en tid med økonomisk fremgang. Først med finanskrisen i 2008 og senere perioder med høj inflation er sparsommelighed for alvor vendt tilbage som en relevant og respekteret tilgang til privatøkonomi, denne gang som et bevidst valg snarere end en tvungen nødvendighed.
Ifølge Danmarks Statistik er danske husstandes forbrugsmønstre løbende blevet mere komplekse, med flere faste udgifter til abonnementer, digitale tjenester og bolig end tidligere generationer havde. Det gør det endnu mere relevant at kigge tilbage på de enkle, men effektive principper, som tidligere generationer byggede deres økonomi på.
Sådan sparede bedstemor, 5 principper der stadig virker
Når man taler med ældre generationer om deres husholdningsbudget, går en række gennemgående principper igen. De er enkle, men netop derfor også robuste og lette at genindføre i en moderne hverdag. Her er fem af de mest centrale.
1. Planlægning af måltider og indkøb
Bedstemors generation planlagde ugens måltider, før de gik i butikken. Det betød færre impulskøb og markant mindre madspild. Indkøbslisten blev udarbejdet ud fra, hvad der allerede var i skabet, og hvad der var i sæson. Denne tilgang reducerer stadig i dag husholdningens samlede udgifter til mad betydeligt, fordi man undgår at købe varer, man alligevel ikke når at bruge.
2. Intet blev smidt ud, før det var brugt helt op
Madrester blev til nye retter, gamle klude blev til rengøringsmidler, og tøj blev syet om i stedet for at blive kasseret. Genbrug og genanvendelse var ikke et miljøvalg, men en økonomisk nødvendighed. I dag kan samme tankegang anvendes bevidst for at reducere både forbrug og spild.
3. Kontanter og fysiske konvolutter til budgettering
Mange husholdninger brugte et system, hvor pengene til forskellige udgiftsposter, som mad, husleje og opsparing, blev lagt i adskilte konvolutter ved månedens begyndelse. Når konvolutten var tom, var der ikke flere penge til den post. Dette simple, men effektive system er i dag genopstået i digital form under navnet “envelope budgeting” eller kontantmetoden.
4. Egenproduktion af mad og nødvendige varer
Mange familier havde køkkenhave, holdt høns, eller syltede og henkogte grøntsager og frugt til vinteren. Denne form for egenproduktion sparede betydelige summer og gjorde husholdningen mindre afhængig af svingende priser i butikkerne.
5. Opsparing før forbrug
Et fast beløb blev lagt til side, så snart lønnen kom ind, ofte før de øvrige udgifter blev betalt. Denne praksis, som i dag kaldes “pay yourself first”, sikrede, at der altid blev bygget en buffer op, selv i måneder med stramt budget.
Hvorfor er sparsommelighed blevet moderne igen?
Flere faktorer har bidraget til, at sparsommelighed igen er blevet en attraktiv og udbredt tilgang til privatøkonomi. For det første har stigende leveomkostninger, herunder højere priser på bolig, energi og dagligvarer, gjort det nødvendigt for mange husstande at genoverveje deres forbrug. For det andet er bæredygtighed blevet en central værdi for mange danskere, og sparsommelighed hænger ofte tæt sammen med mindre spild og mere bevidst forbrug.
Derudover har sociale medier og podcasts om privatøkonomi skabt en helt ny kultur omkring det at dele budgettips, investeringsstrategier og spareudfordringer. Begreber som “no-spend month” og “minimalisme” har gjort det socialt accepteret, ja, ligefrem eftertragtet, at tale åbent om at spare penge og leve med mindre.
Mange vælger også sparsommelighed som en vej til større frihed, snarere end som en begrænsning. Ved at reducere faste udgifter og undgå unødvendigt forbrug kan man opbygge en økonomisk buffer, der giver mulighed for at skifte job, tage orlov eller investere i uddannelse. Det hænger godt sammen med tanken om, at man kan investere i sig selv gennem hele livet, hvilket også er relevant, hvis man overvejer at lære noget nyt i 30’erne og 40’erne som en investering i fremtidige muligheder.
Endelig spiller opdragelse og værdier en rolle. Mange forældre ønsker at videregive sunde økonomiske vaner til deres børn, hvilket har aktualiseret spørgsmålet om, hvordan man lærer sine børn at blive sparsommelige uden at gøre dem nærige. Balancen mellem at spare og at nyde livet er central, både dengang og nu.
Forskellen på sparsommelighed dengang og nu
Selvom de grundlæggende principper bag sparsommelighed er forbløffende konstante, er konteksten, de udspiller sig i, markant anderledes i dag. Her er nogle af de vigtigste forskelle.
Teknologi og digitale værktøjer
Bedstemor havde en notesbog og måske en lommeregner. I dag har vi budgetapps, automatiske opsparinger og bankprodukter, der kan analysere forbrugsmønstre i realtid. Teknologien gør det langt lettere at holde styr på økonomien, men den øger samtidig risikoen for impulskøb via online shopping og “en klik”-betalinger.
Forbrugsmønstre og faste udgifter
Dengang bestod de faste udgifter typisk af husleje, mad og tøj. I dag har de fleste husstande en lang række faste udgifter til streamingtjenester, mobilabonnementer, forsikringer og digitale abonnementer, som ofte løber videre uden at blive revurderet. Dette gør det sværere at overskue det samlede forbrug, men det betyder også, at der ofte er et stort uudnyttet potentiale for besparelser, hvis man gennemgår sine abonnementer systematisk.
Adgang til information og priser
Hvor bedstemor var afhængig af den lokale købmands priser, har forbrugere i dag adgang til prissammenligning, anmeldelser og tilbudsoversigter med få klik. Det betyder, at man i teorien kan finde de bedste priser på alt fra dagligvarer til håndværkerydelser. Hvis man for eksempel skal have udført et stykke murerarbejde, kan det betale sig at undersøge, hvad en murer i Aarhus koster, før man vælger håndværker, i stedet for blot at tage det første tilbud, man modtager.
Kreditmuligheder og gældssætning
En af de mest markante forskelle er adgangen til kredit. Dengang var lånemuligheder begrænsede, og de fleste husholdninger måtte derfor leve efter devisen om, at man kun brugte det, man havde. I dag er det let at optage forbrugslån, bruge kreditkort eller handle med “køb nu, betal senere”-løsninger, hvilket øger risikoen for gældssætning, hvis man ikke har et bevidst forhold til sit forbrug. Forbrugerrådet Tænk peger netop på, at overblik over egen økonomi er en af de vigtigste faktorer for at undgå uhensigtsmæssig gældsætning.
Arbejdsliv og tidspres
Mange af bedstemors spareteknikker, som syltning, hjemmebagning og syning, krævede tid, som ofte var tilgængelig, fordi én forsørger arbejdede hjemme. I dag arbejder de fleste husstande med to fuldtidsjob, hvilket betyder, at tid ofte er en mere knap ressource end penge. Det stiller nye krav til, hvordan man tilpasser fortidens principper til en travl hverdag.
Sådan bruger du fortidens vaner i din egen hverdag
Du behøver ikke at vende tilbage til et liv uden vaskemaskine eller fryser for at drage nytte af fortidens visdom. Her er konkrete måder, hvorpå du kan omsætte de klassiske principper til en moderne hverdag, uden at det bliver uoverskueligt eller tidskrævende.
Lav et realistisk ugebudget for mad
Sæt et fast beløb af til madindkøb hver uge, og planlæg måltider ud fra det, du allerede har i køleskab og fryser. Brug gerne en app, men selv en simpel seddel på køleskabet kan gøre underværker for at reducere impulskøb.
Genindfør konvoluttmetoden digitalt
Mange banker tilbyder i dag muligheden for at oprette flere underkonti, som kan fungere som digitale konvolutter. Opret separate “konvolutter” til faste udgifter, opsparing og fornøjelser, og overfør automatisk et fast beløb til hver, så snart lønnen går ind.
Gennemgå dine abonnementer hvert kvartal
Sæt en fast dato i kalenderen hver tredje måned, hvor du gennemgår alle dine abonnementer og faste udgifter. Spørg dig selv, om du stadig bruger tjenesten, eller om den blot kører i baggrunden uden værdi.
Lær at reparere i stedet for at genkøbe
Mange af dagens forbrugsgoder bliver kasseret ved første fejl, selvom de ofte kan repareres relativt billigt. At lære grundlæggende reparationsfærdigheder, uanset om det er tøj, møbler eller elektronik, er en direkte videreførelse af bedstemors “spar og klar dig selv”-mentalitet.
Opbyg en bufferopsparing efter “betal dig selv først”-princippet
Automatisér en overførsel til en opsparingskonto, så snart lønnen lander, i stedet for at spare op med det, der måtte være tilbage ved månedens slutning. Selv et mindre beløb hver måned kan over tid opbygge en solid økonomisk buffer.
Involver hele familien i de økonomiske vaner
Ligesom bedstemors generation ofte lærte børnene om husholdningens økonomi gennem praktiske opgaver, kan du skabe sunde vaner hos dine egne børn ved at inddrage dem i små beslutninger om indkøb og opsparing. Det handler om at finde balancen, så børnene forstår værdien af penge uden at udvikle et unødigt restriktivt forhold til forbrug.
- Start småt: Vælg én eller to vaner fra listen, i stedet for at ændre hele din økonomi på én gang.
- Vær konsekvent: De fleste spareprincipper virker først, når de bliver en fast del af rutinen over flere måneder.
- Tilpas til din livssituation: Ikke alle teknikker fra fortiden passer lige godt ind i en moderne, travl hverdag, men de fleste kan justeres.
Ofte stillede spørgsmål
Er det stadig relevant at spare på samme måde som bedstemor gjorde?
Ja, mange af principperne bag bedstemors husholdningsbudget, som planlægning, genbrug og opsparing før forbrug, er stadig yderst relevante i dag. Konteksten har ændret sig markant med nye teknologier og forbrugsmønstre, men den grundlæggende logik om at bruge mindre, end man tjener, og planlægge sit forbrug er tidløs og kan tilpasses enhver husstands behov.
Hvordan kommer jeg i gang med en mere sparsommelig livsstil?
Det bedste sted at starte er at skabe overblik over dit nuværende forbrug, gennemgå dine faste udgifter og sætte et realistisk budget for variable udgifter som mad og fritid. Vælg et par konkrete vaner, for eksempel madplanlægning eller automatisk opsparing, og indfør dem gradvist, så de bliver en naturlig del af din hverdag frem for en midlertidig indsats.
Kan sparsommelighed gøre mig nærig over for familie og venner?
Ikke nødvendigvis. Sparsommelighed handler om bevidste prioriteringer, ikke om at undgå alle former for forbrug eller deling. Ved at skelne mellem unødvendigt forbrug og værdifulde oplevelser, såsom tid med familie, kan man være sparsommelig uden at gå på kompromis med relationer eller livskvalitet.
Hvorfor er sparsommelighed blevet mere populært igen?
Stigende leveomkostninger, øget fokus på bæredygtighed og en voksende interesse for personlig frihed og finansiel uafhængighed har alle bidraget til, at sparsommelighed igen anses som en attraktiv og respekteret livsstil, snarere end et tegn på nødvendighed eller mangel.


