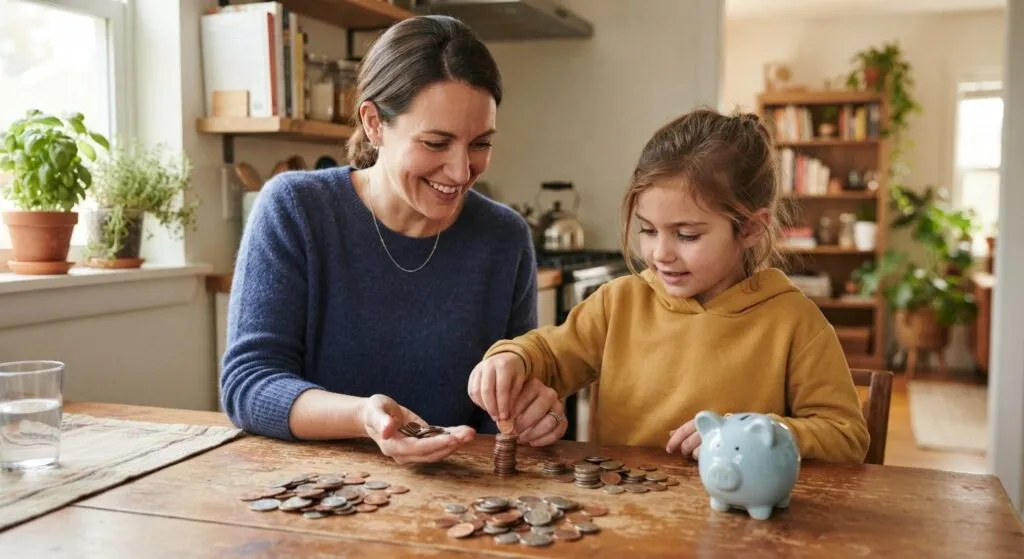
At lære børn at blive sparsommelige er en af de vigtigste gaver, du som forælder kan give dem, men mange forældre er bange for at gøre deres børn nærige eller fedtede i processen. Den frygt er forståelig, for der er en afgørende forskel på at opdrage et barn, der forstår værdien af penge, og et barn, der bliver bange for at bruge dem. Den gode nyhed er, at sparsommelighed og nærighed ikke er to sider af samme sag, men to helt forskellige tankesæt, og med den rette tilgang kan du lære dit barn at værdsætte penge uden at gøre det til en fedtepose.
- Sparsommelighed handler om gode vaner og bevidste valg, mens nærighed handler om frygt for at bruge penge.
- Børn kan begynde at lære om penge allerede fra 4-5 års alderen gennem konkrete, visuelle eksempler.
- Lommepenge og små øvelser i hverdagen skaber langt stærkere vaner end foredrag om økonomi.
- Det vigtigste redskab er din egen adfærd, for børn lærer mest af det, de ser dig gøre.
Sparsommelige børn: Hvorfor det handler om vaner, ikke om nøjsomhed
Når vi taler om at opdrage sparsommelige børn, forveksler mange begrebet med nøjsomhed eller ligefrem afsavn. Men sparsommelighed handler grundlæggende om noget andet: at træffe bevidste valg med sine penge, at skelne mellem behov og ønsker, og at forstå, at penge er en begrænset ressource, der skal prioriteres. Det er en vane, ikke en personlighedstræk, og vaner kan læres, trænes og gentages.
Et barn, der er sparsommeligt, er ikke nødvendigvis et barn, der aldrig bruger penge. Det er snarere et barn, der har lært at tænke sig om, før det bruger dem. Der er stor forskel på at sige nej til et impulskøb, fordi man har overvejet det, og at sige nej, fordi man er bange for at miste sine penge. Det første er sund økonomisk dømmekraft. Det andet er angst, og det er netop den angst, der på sigt kan udvikle sig til nærighed.
Hvis du vil forstå begrebet dybere, kan du læse mere om, hvad vil det sige at være sparsommelig, hvor ni konkrete vaner bliver gennemgået. De samme principper, der gælder for voksne, kan nemlig overføres til børneopdragelse, blot i en forenklet og mere legende form.
Forskningen peger på, at børns forhold til penge formes meget tidligt, ofte før de fylder syv år. Det betyder, at de vaner, du grundlægger i de tidlige år, kan følge dem resten af livet. Derfor giver det mening at tænke over, hvordan du taler om penge derhjemme, og hvilke signaler du sender, allerede før barnet selv kan tælle til ti.
Hvorfor nogle forældre ender med at skabe nærige børn
Nærighed opstår ofte, når penge bliver forbundet med frygt, skam eller kontrol i stedet for ansvar og glæde. Hvis et barn gentagne gange oplever, at det bliver skældt ud for at bruge penge, eller at familiens økonomi altid omtales som et problem, kan barnet udvikle en overdreven forsigtighed, der minder mere om angst end om sund fornuft. Målet er derfor at skabe en balance, hvor penge hverken er tabu eller en kilde til bekymring, men et neutralt redskab, man lærer at bruge klogt.
Hvornår skal børn egentlig begynde at lære om penge?
Der findes ikke en fast aldersgrænse, men de fleste eksperter i børns udvikling peger på, at børn allerede fra 3-4 års alderen kan begynde at forstå simple begreber som “nu” og “senere”, hvilket er grundstenen i al økonomisk tænkning. Omkring 5-6 års alderen kan de fleste børn begynde at forstå, at penge bruges til at bytte sig til ting, og herfra kan man gradvist introducere mere konkrete øvelser.
Man kan dele børns udvikling i forhold til penge op i nogle overordnede faser:
- 3-5 år: Barnet forstår, at penge kan bruges til at købe ting, men har endnu ikke begreb om værdi eller mængde.
- 6-8 år: Barnet kan begynde at tælle penge, forstå simpel opsparing og vente på noget, det gerne vil have.
- 9-12 år: Barnet kan håndtere egne lommepenge, lave simple budgetter og forstå begreber som rabat og tilbud.
- 13 år og opefter: Barnet kan begynde at forstå renter, bankkonti, mobilepay og måske få sit første fritidsjob.
Det vigtigste er ikke, hvornår du starter, men at du starter med konkrete og visuelle eksempler frem for abstrakte forklaringer. Et barn på seks år forstår langt bedre tre fysiske mønter i en gennemsigtig sparegris end et tal på en bankapp. Først senere, typisk fra 10-12 års alderen, giver det mening at introducere digitale løsninger som børnekonti med tilhørende app, da barnet først da for alvor kan koble det digitale tal til en reel værdi.
Lær af de voksnes erfaringer
Interessant nok viser det sig, at lysten til at lære nyt og tilegne sig nye vaner ikke kun gælder børn. Faktisk er evnen til at omstille sig og opbygge nye, sunde rutiner noget, der følger os gennem hele livet. Hvis du selv kunne tænke dig at genopfriske dine egne vaner omkring læring og udvikling, kan du finde inspiration i artiklen om, hvorfor du bør lære noget nyt i 30’erne og 40’erne. Princippet om, at det aldrig er for sent eller for tidligt at lære noget nyt, gælder nemlig lige så godt for dig som for dit barn.
5 konkrete øvelser der lærer børn værdien af penge
Teori om penge er abstrakt for de fleste børn. Det, der virkelig rykker noget, er praktiske, gentagne øvelser, hvor barnet selv mærker konsekvenserne af sine valg. Her er fem øvelser, du kan tage i brug derhjemme, uanset om dit barn er seks eller tolv år.
1. Den gennemsigtige sparegris
Brug en gennemsigtig sparegris eller et glas, så barnet fysisk kan se pengene vokse over tid. Det gør opsparingen konkret og giver en følelse af fremskridt, som en skjult bankkonto aldrig kan matche for et mindre barn.
2. Tre krukker-metoden
Del barnets lommepenge op i tre krukker eller konvolutter: en til forbrug, en til opsparing og en til deling (f.eks. en gave til en ven eller en donation). Denne metode lærer barnet tidligt, at penge kan have forskellige formål, og at man ikke nødvendigvis skal bruge det hele med det samme.
3. Lad barnet selv betale i butikken
Giv barnet et fast beløb og lad det selv stå for betalingen ved kassen, gerne med kontanter i starten. Det giver en helt anden fornemmelse for, hvad penge “koster” at tjene, end når forælderen blot swiper et kort.
4. Prissammenligning som leg
Næste gang I handler ind, kan I lave en lille konkurrence ud af at finde den billigste version af en vare, fx havregryn eller juice. Det træner barnets øje for priser og lærer det, at ens penge rækker længere, hvis man sammenligner, før man køber.
5. Sæt et konkret sparemål
Lad barnet selv vælge noget, det gerne vil spare op til, og hjælp det med at regne ud, hvor mange uger eller måneder det tager. Det træner tålmodighed og giver en direkte kobling mellem opsparing og belønning, som er langt stærkere end at spare op “bare fordi”.
Disse øvelser fungerer bedst, når de gentages jævnligt og tilpasses barnets alder. Et barn på seks år har brug for meget enklere versioner end et barn på tolv, men selve princippet, at penge kræver et valg, er det samme uanset alder.
Sparsommelighed vs. nærighed: Sådan undgår du at gøre dit barn fedtet
Grænsen mellem sparsommelighed og nærighed kan virke hårfin, men i praksis handler det om holdning frem for handling. To børn kan begge spare op, men med vidt forskellige motiver. Det ene barn sparer op, fordi det glæder sig til at nå sit mål. Det andet barn holder fast i pengene, fordi det er bange for, hvad der sker, hvis det bruger dem. Her er nogle konkrete kendetegn, der kan hjælpe dig med at se forskel:
- Sparsommelige børn kan godt bruge penge på ting, der glæder dem eller andre, men tænker sig om først.
- Nærige børn har svært ved at bruge penge overhovedet, selv på ting, de virkelig gerne vil have.
- Sparsommelige børn kan dele ud af deres penge eller ting uden stor modvilje.
- Nærige børn bliver ofte ængstelige eller kede af det, hvis de skal give noget fra sig.
For at undgå at dit barn udvikler et fedtet forhold til penge, er der nogle faldgruber, du bør være opmærksom på som forælder:
Undgå at gøre penge til et skræmmebillede
Sætninger som “vi har ikke råd til noget” eller “penge vokser ikke på træerne” kan virke uskyldige, men hvis de gentages for ofte, kan de skabe en grundlæggende utryghed omkring penge hos barnet. Prøv i stedet at forklare konkret, hvorfor noget ikke bliver købt lige nu, fx “vi sparer op til noget andet først”, så barnet forstår prioritering frem for mangel.
Ros processen, ikke kun resultatet
Når barnet sparer op eller træffer et klogt valg med sine penge, så ros selve overvejelsen frem for kun det endelige beløb. Det signalerer, at det er tankegangen, der er værdifuld, ikke nødvendigvis hvor mange penge barnet formår at samle sammen.
Vis, at penge også må bruges med glæde
Lad barnet opleve, at det er helt okay at bruge penge på noget, der gør én glad, det kan være en is, en gave til en ven eller en lille oplevelse. Hvis penge udelukkende forbindes med at spare og holde igen, mister barnet den sunde balance mellem nutid og fremtid, som reel sparsommelighed bygger på.
Vær selv et godt forbillede
Børn lytter mindre til, hvad du siger om penge, end til hvad du gør. Hvis du selv er stresset eller ængstelig omkring økonomi, vil barnet ofte fornemme det, uanset hvor gode forklaringer du giver. Prøv derfor at tale roligt og konstruktivt om familiens økonomi, også når det er svært, og lad barnet se, at penge kan håndteres med overblik frem for panik.
Lommepenge og opsparing: Sådan bygger du gode vaner ind i hverdagen
Lommepenge er et af de mest effektive værktøjer, du har til at lære dit barn om penge, fordi det giver barnet reel erfaring med at træffe egne beslutninger, inklusive at fejle og lære af det. Mange forældre er usikre på, hvor meget lommepenge et barn bør få, og hvordan det bedst gribes an. Her er nogle praktiske retningslinjer.
Hvor meget lommepenge er passende?
Der findes ingen officiel facitliste, men en god tommelfingerregel, som flere forbrugerorganisationer anbefaler, er at lade beløbet følge alderen, fx et mindre, fast ugentligt beløb for de yngste børn, der gradvist stiger i takt med alder og ansvar. Det vigtigste er ikke beløbets størrelse, men at det gives fast og forudsigeligt, så barnet lærer at planlægge ud fra en kendt ramme, i stedet for at få penge sporadisk efter behov.
Koble lommepenge til ansvar, ikke straf
Mange familier vælger at koble lommepenge til små pligter i hjemmet, hvilket kan være en god idé, så længe det ikke bliver en form for løn for helt basale opgaver, som alle i familien bør bidrage til uanset betaling. Det kan i stedet give god mening at lade lommepenge følge alderen som en fast ting, mens ekstra opgaver kan give mulighed for at tjene lidt ekstra, så barnet oplever sammenhængen mellem indsats og indkomst.
Indfør en børneopsparing tidligt
Mange banker tilbyder børneopsparinger med en lidt bedre rente end almindelige konti, og det kan være en god anledning til at tale om, hvordan penge faktisk kan vokse over tid, når de står på en konto i stedet for i lommen. Du kan med fordel vise barnet kontoudtoget en gang imellem, så det konkret kan se, hvordan opsparingen stiger måned for måned.
Lad hverdagen være din vigtigste læringsarena
Du behøver ikke lave formelle “økonomitimer” derhjemme. De bedste læringsmomenter opstår ofte helt naturligt, når I handler ind sammen, planlægger en ferie eller snakker om, hvorfor familien vælger ét produkt frem for et andet. Inddrag gerne barnet i små beslutninger, som hvilken is der er bedst for pengene, eller om det kan betale sig at vente på tilbud. Over tid bliver disse små, gentagne samtaler til en naturlig del af barnets måde at tænke på, og det er netop her, vanerne for alvor bliver grundlagt, uanset om det handler om penge eller andre livsvigtige kompetencer.
Hvis du generelt er interesseret i, hvordan man opbygger solide, sparsommelige vaner i hverdagen, både for børn og voksne, kan du finde flere konkrete greb i artiklen om, hvad det vil sige at være sparsommelig, hvor ni vaner, der kan redde din økonomi, bliver gennemgået i detaljer.
Du kan også finde gode, generelle råd om børn og privatøkonomi hos Forbrugerrådet Tænk, som løbende udgiver vejledninger til familier om forbrug og opsparing. Derudover kan Nationalbanken være en god kilde, hvis du ønsker en dybere forståelse af, hvordan renter og opsparing fungerer, som du kan videreformidle til dit barn i en forenklet udgave. Vil du læse mere om selve begrebet lommepenge og dets historie, kan du også kigge forbi Wikipedias artikel om lommepenge.
Ofte stillede spørgsmål
Hvornår er det bedst at begynde at give børn lommepenge?
De fleste eksperter anbefaler at starte omkring 5-6 års alderen med et lille, fast beløb, da børn på det tidspunkt begynder at forstå simple sammenhænge mellem penge og køb. Det vigtigste er ikke det præcise tidspunkt, men at lommepengene gives fast og forudsigeligt, så barnet lærer at planlægge ud fra en kendt ramme fremfor tilfældige beløb.
Hvordan undgår jeg, at mit barn bliver nærigt af at spare op?
Fokusér på at lade barnet opleve glæden ved både at spare og bruge penge med omtanke. Ros selve overvejelsen bag et valg frem for kun resultatet, undgå at tale om penge som en kilde til frygt, og vis selv, at penge kan bruges med glæde, ikke kun holdes tilbage af bekymring.
Skal lommepenge være betinget af husholdningsopgaver?
Det kan give mening at lade helt basale pligter, som alle i familien bidrager til, være ubetalte, mens ekstra opgaver kan give mulighed for at tjene ekstra lommepenge. På den måde lærer barnet forskellen mellem fælles ansvar og reel indtjening, uden at lommepenge bliver en form for løn for alt.
Hvordan lærer jeg mit barn forskellen på behov og ønsker?
Brug konkrete eksempler fra hverdagen, hvor I sammen taler om, hvad der er nødvendigt, som mad og tøj, og hvad der er et ekstra ønske, som legetøj eller slik. Lad gerne barnet selv øve sig i at prioritere ved at spare op til noget, det selv har valgt, da det skaber en langt dybere forståelse end teoretiske forklaringer.


